引言
在化工新材料领域,东财转债对应的正股公司作为行业龙头,凭借其稳定的主营业务和良好的成长性,受到了市场的广泛关注。特别是在新型膜材料方面的布局,为公司打开了广阔的发展空间。本文将从公司基本面、主营业务、成长性以及行业前景等维度,对东财转债及其正股进行深入分析。
一、公司概况:化工新材料领域的领军者
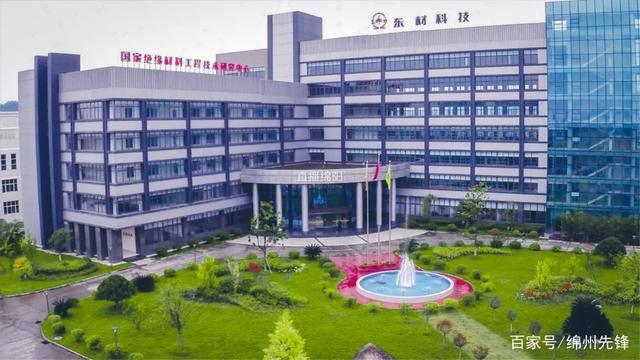
东财转债对应的正股公司是国内化工新材料行业的龙头企业之一,主要从事高端化工新材料的研发、生产和销售。公司产品广泛应用于新能源、电子信息、医疗健康、水处理等多个领域,形成了以新型膜材料为核心,多种新材料协同发展的业务格局。
作为行业龙头,公司在技术研发、产能规模、客户资源等方面具备显著的竞争优势。公司拥有国家级企业技术中心和多个研发平台,持续投入研发创新,保持了在新型膜材料等领域的技术领先地位。
二、主营业务发展稳定:基石稳固
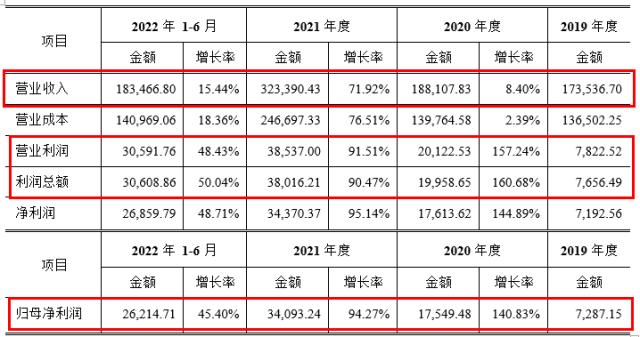
公司主营业务涵盖新型膜材料、特种化学品、高分子材料等多个板块。公司主营业务收入保持稳定增长,毛利率维持在较高水平,展现出较强的盈利能力和抗风险能力。
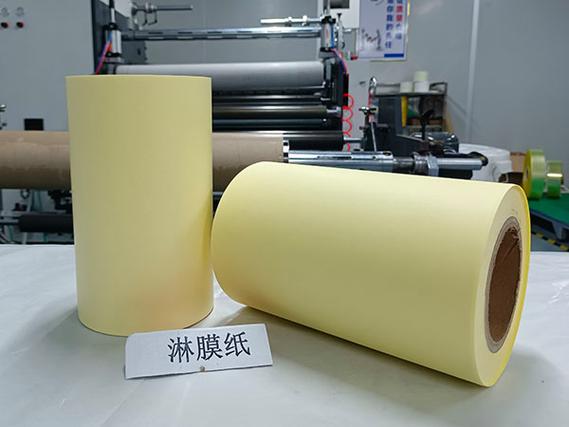
- 新型膜材料业务:作为公司的核心业务,新型膜材料产品包括反渗透膜、纳滤膜、超滤膜等,广泛应用于水处理、食品饮料、生物医药等领域。随着环保要求的提高和水资源短缺问题的加剧,膜材料市场需求持续增长,公司该业务板块收入稳步提升。
- 特种化学品业务:公司特种化学品包括电子化学品、油田化学品等,受益于下游电子信息、石油开采等行业的稳定需求,该业务板块保持了平稳发展。
- 高分子材料业务:公司高分子材料产品广泛应用于汽车、家电、建筑等领域,随着下游行业的复苏,该业务板块逐渐回暖。
整体来看,公司主营业务结构合理,各板块协同发展,为公司的稳定增长提供了坚实基础。
三、成长性良好:新型膜材料成为增长引擎
公司成长性良好,主要体现在以下几个方面:
- 新型膜材料市场需求旺盛:随着全球水资源短缺和环保要求的提升,膜法水处理技术得到广泛应用,带动了膜材料需求的快速增长。根据市场研究机构预测,全球膜材料市场规模预计将从2023年的约300亿美元增长到2030年的500亿美元以上,年复合增长率超过8%。
- 公司产能扩张和技术升级:公司积极扩大新型膜材料产能,并通过技术改造提升产品性能,降低生产成本。公司新增多条膜材料生产线,产能得到大幅提升,满足了市场日益增长的需求。
- 研发创新驱动:公司持续加大研发投入,在新型膜材料领域取得了多项技术突破,开发出高通量、抗污染、耐溶剂等高性能膜产品,提升了市场竞争力。
- 国际化布局:公司积极拓展海外市场,产品出口到欧美、东南亚等多个国家和地区,海外收入占比逐年提升,为公司成长提供了新动力。
四、行业前景广阔:新型膜材料迎来发展机遇
新型膜材料作为化工新材料的重要分支,行业前景广阔,主要驱动因素包括:
- 政策支持:国家出台了一系列政策支持新材料产业发展,如《中国制造2025》、《新材料产业发展指南》等,将新型膜材料列为重点发展领域,为行业发展提供了良好的政策环境。
- 下游应用领域拓展:新型膜材料的应用领域不断拓展,除了传统的水处理领域,还在新能源(如锂电池隔膜)、生物医药(如血液透析膜)、电子(如柔性显示膜)等领域得到广泛应用,市场空间巨大。
- 国产替代加速:目前高端膜材料市场仍被国外企业主导,国产替代空间广阔。随着国内企业技术水平的提升,国产膜材料市场份额有望逐步扩大,龙头企业将优先受益。
- 技术创新推动:纳米技术、生物技术等新兴技术的发展,为新型膜材料的创新提供了新思路,未来有望出现更多高性能、多功能膜材料,推动行业持续发展。
五、东财转债投资价值分析
东财转债作为公司发行的可转债,兼具债性和股性,具有以下投资亮点:
- 正股基本面良好:公司作为化工新材料龙头,主营业务稳定,成长性良好,行业前景广阔,为正股价格提供了有力支撑。
- 转债条款优厚:东财转债的票面利率、到期赎回价格等条款设置较为优厚,为投资者提供了较好的安全边际。
- 转股溢价率合理:当前东财转债的转股溢价率处于合理区间,随着正股价格的上涨,转债价格有望跟随上涨。
- 市场关注度高:新型膜材料概念备受市场关注,东财转债作为该领域的代表性转债,受到资金青睐,流动性较好。
六、风险提示
投资者在关注东财转债投资机会的也需注意以下风险:
- 原材料价格波动风险:公司生产所需原材料价格波动可能影响毛利率水平。
- 市场竞争加剧风险:随着更多企业进入新型膜材料领域,市场竞争可能加剧,影响公司市场份额和盈利能力。
- 技术迭代风险:膜材料技术更新较快,若公司不能持续保持技术领先,可能面临产品被替代的风险。
- 宏观经济波动风险:宏观经济下行可能影响下游需求,对公司业绩造成不利影响。
- 转债特有风险:包括利率风险、信用风险、提前赎回风险等。
##
东财转债对应的正股公司作为化工新材料龙头,主营业务发展稳定,成长性良好,新型膜材料业务为公司打开了广阔的发展空间。在政策支持、下游需求增长、国产替代加速的背景下,新型膜材料行业前景广阔,公司有望持续受益。东财转债作为兼具债性和股性的投资品种,具有较好的配置价值。投资者可结合自身风险偏好,适度关注东财转债的投资机会,但同时需注意相关风险。